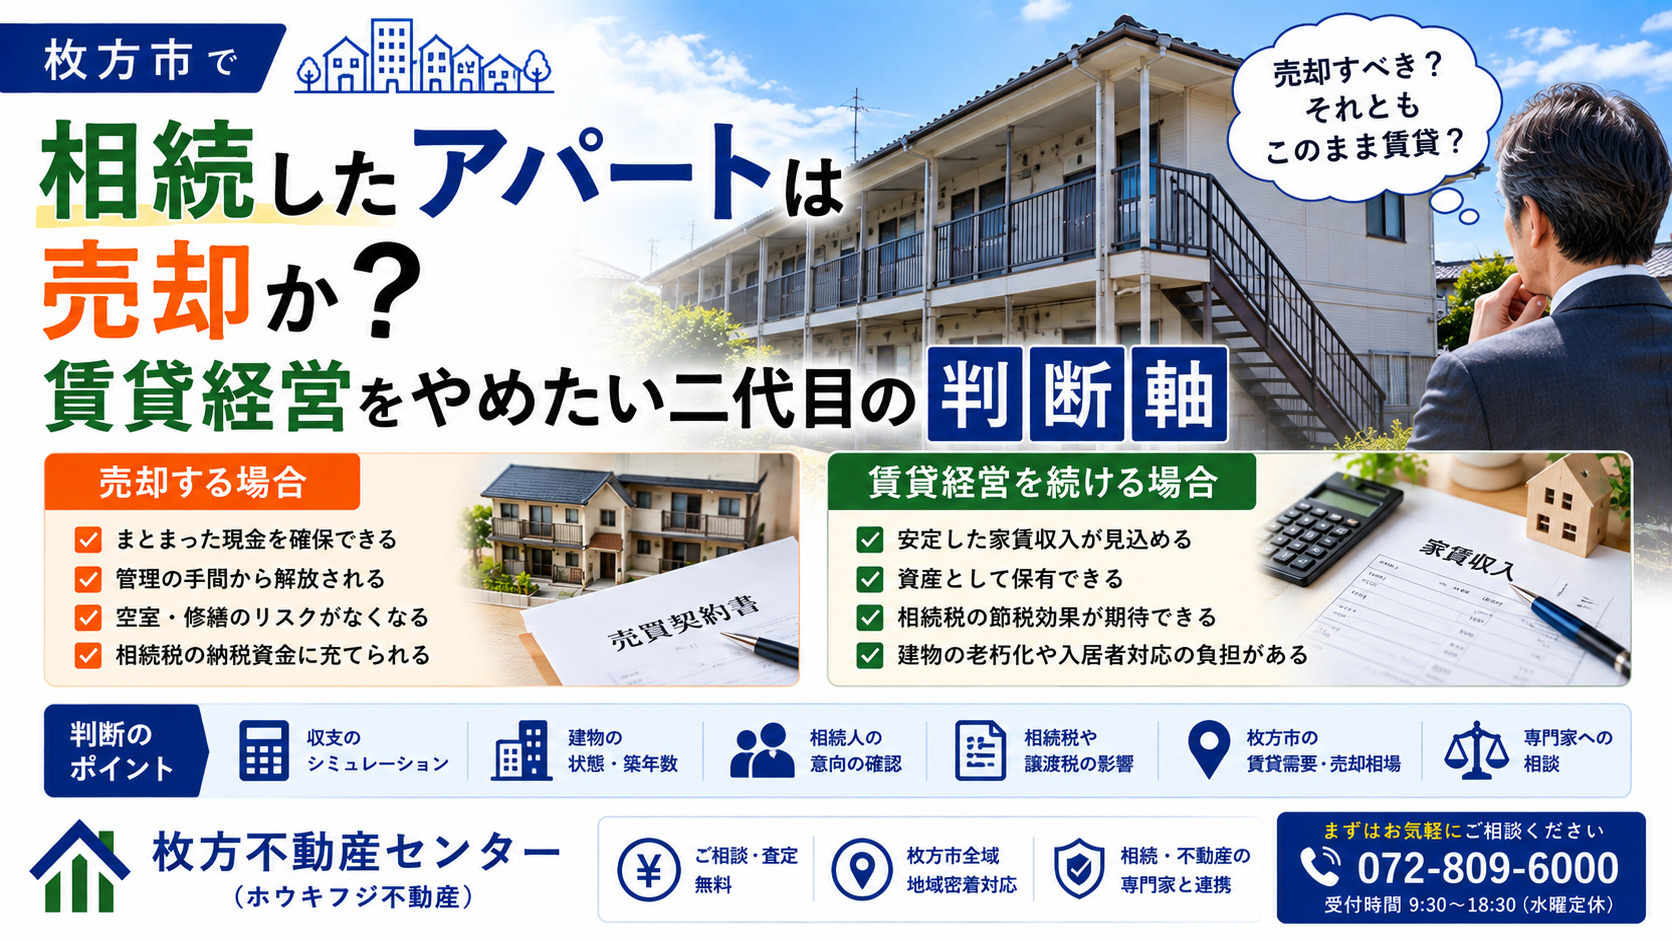
枚方市で相続したアパートは売却か?賃貸経営をやめたい二代目の判断軸
親からアパートを相続したものの、自分で賃貸経営を続ける自信がない。
本業が忙しくて管理まで手が回らない。
空室や老朽化の不安もある。
そのような悩みを抱える二代目相続人は少なくありません。
相続したアパートを枚方市で売却するか、それとも保有を続けるのか。
判断を先延ばしにすると、税金や修繕費、将来の建替え制限など、負担がじわじわと大きくなる可能性があります。
この記事では、賃貸経営を引き継ぎたくない方が押さえておきたいポイントや、売却までの手順、後悔しないための考え方を順番に整理していきます。
相続したアパートの扱いに迷っている方は、ぜひ参考にしてください。
枚方市で相続したアパートを売却すべきか
まず、賃貸経営を続けるかどうかを考える際には、現在の空室状況を客観的に確認することが重要です。
空室が長期間続いている場合や、近年募集をかけても入居が決まりにくい状況であれば、今後の賃料収入の安定性に不安が残ります。
あわせて、アパートの築年数やこれまでの修繕履歴を整理し、今後必要になりそうな大規模修繕の内容と概算費用を把握しておくと判断しやすくなります。
このように、現状の収益性と維持費の負担を数字で見える化することで、賃貸経営を続けるか売却を検討するかの土台が整います。
次に、相続したアパートについては、大きく分けて「保有して賃貸経営を続ける」「売却して現金化する」「建物を解体して土地として活用する」といった選択肢があります。
賃貸経営を続ける場合は、入居者対応や修繕手配、確定申告など、日常的な管理や事務負担を自ら負う覚悟が必要です。
一方、売却して現金化する選択を取れば、譲渡所得に対する税金の検討は必要ですが、その後の管理負担はなくなります。
また、建物を解体して更地とする方法は、老朽化が進んでいる場合や将来の有効活用を検討したい場合の選択肢ですが、解体費用や固定資産税の負担増加などをあらかじめ確認する必要があります。
売却を検討するタイミングとしては、相続税の申告と納税の期限である「相続の開始があったことを知った日の翌日から10か月以内」を一つの目安とすることが多いです。
この期間内に売却が完了すれば、相続税の納税資金を確保しやすく、相続税の計算において「取得費加算の特例」が利用できる場合もあります。
さらに、建物の老朽化が進む前や、今後の建築基準の見直しなどにより将来の建替えに制限が生じるおそれがあると感じた段階も、早めに売却を検討する契機となります。
今後の修繕費や税負担、法改正の影響などを総合的に見通しながら、無理なく対応できる時期に判断することが大切です。
| 選択肢 | 主なメリット | 主な注意点 |
|---|---|---|
| 賃貸経営を継続 | 家賃収入の確保 | 空室・修繕対応の負担 |
| アパートを売却 | 管理負担からの解放 | 譲渡所得税等の発生 |
| 建物を解体 | 老朽化リスクの解消 | 解体費用と税負担増 |
枚方市特有の相続・税金ルールと二代目の負担
相続によりアパートを引き継ぐと、固定資産税と都市計画税の納税義務者も変更されます。
枚方市では、従前の所有者が亡くなった場合に「納税義務者届出」を提出することで、死亡した年の翌年度から相続人へ課税先が切り替わる仕組みです。
相続登記が完了していなくても、届出を行えば納税通知書の送付先や名義が変更されるため、支払いの管理は二代目が担うことになります。
したがって、賃貸経営を継がないつもりであっても、まずは納税義務者としての責任がいつから発生するかを整理しておくことが重要です。
固定資産税・都市計画税の課税は、毎年1月1日時点の所有者を基準として行われますが、枚方市では相続があった場合の届出により翌年度から相続人を納税義務者とする運用が示されています。
また、相続登記が未了のまま放置されていると、誰が実質的な所有者なのかが分かりにくくなり、税金の負担分担を巡る親族間のトラブルにもつながりかねません。
二代目としては、相続登記と納税義務者届出を早めに済ませ、名義と税負担を一致させておくことで、今後の売却や資産整理の手続を進めやすくなります。
このように、税と登記の整理は、賃貸経営を継ぐかどうかにかかわらず避けて通れない初期対応といえます。
相続したアパートを売却する際には、相続税と譲渡所得税、住民税など複数の税金が関わります。
相続税は、被相続人の死亡により取得した財産の合計額から基礎控除などを差し引いたうえで算出され、申告期限は相続開始を知った日の翌日から原則として10か月以内とされています。
一方、アパートを売却して利益が出た場合には、譲渡所得として所得税と住民税が課税され、土地や建物の譲渡所得は他の所得と分離して税額が計算される仕組みです。
さらに、一定の要件のもとで相続税の一部を取得費に加算できる特例や、空き家の譲渡に関する3000万円特別控除なども用意されているため、売却時期と税負担の関係を整理しておく必要があります。
賃貸経営を引き継がずに放置すると、アパートが空き家化し、老朽化の進行や防災上の危険が高まるおそれがあります。
空家等対策の推進に関する特別措置法に基づき、倒壊や保安上の危険があると判断された「特定空家等」に対して勧告が出された場合、その敷地は固定資産税の住宅用地特例の対象から除外され、税負担が増加する可能性があります。
また、勧告や命令に従わず放置した場合には、行政代執行による除却や費用負担といった重い手続きに進むことも制度上想定されています。
二代目として賃貸経営を続けない判断をするのであれば、空き家化させず、売却や有効活用を早期に検討することが税負担と行政リスクの抑制につながります。
| 項目 | 内容 | 二代目への影響 |
|---|---|---|
| 納税義務者届出 | 翌年度から相続人課税 | 固定資産税等の支払責任 |
| 相続・譲渡の税金 | 相続税と譲渡所得税 | 売却益に対する税負担 |
| 空き家化リスク | 住宅用地特例の除外 | 固定資産税の増加可能性 |
賃貸経営を継がず「売却」するための実務手順
相続したアパートを売却するには、まず名義を被相続人から相続人へ移す相続登記が必要です。
その際、戸籍謄本一式などをまとめた法定相続情報一覧図を作成しておくと、登記や金融機関での手続きが簡素化しやすいとされています。
相続人が複数いる場合は、遺産分割協議書で「換価分割」により売却し、代金をどの割合で分けるかを明記することが重要です。
このように、売却前の名義整理と相続人同士の合意形成を先に整えることが、二代目の負担を減らす第一歩になります。
入居者がいるアパートを売却する場合は、いわゆるオーナーチェンジとして、賃貸借契約が新しい所有者にそのまま承継されるのが一般的です。
民法では、建物の所有権が移転しても、賃借人が対抗要件を備えていれば賃貸借契約は継続し、新オーナーが敷金返還義務なども含めて引き継ぐことが定められています。
そのため、相続人は賃貸借契約書や入居者ごとの敷金状況、家賃入金の記録を整理し、買主に説明できる資料を揃えておく必要があります。
こうした準備を行うことで、入居中でもスムーズな売却がしやすくなります。
売却価格を考える際には、土地と建物の評価、築年数、修繕履歴、現行の賃料水準などを総合的に確認し、周辺の成約事例や公的な地価公表も参考にすることが大切です。
売却までの実務としては、相続登記や必要書類の収集、売買契約締結、残代金決済と所有権移転登記、引渡しという流れが一般的です。
この過程で、登記識別情報や印鑑証明書、固定資産税関係書類、身分証明書などが求められるため、早めの準備が望まれます。
一連のスケジュールを事前に把握しておくことで、相続税申告や納税期限との調整もしやすくなります。
| 段階 | 主な内容 | 二代目相続人の準備 |
|---|---|---|
| 相続関係整理 | 相続登記・法定相続情報の取得 | 戸籍収集・協議書作成 |
| 賃貸条件の確認 | 賃貸借契約と入居状況整理 | 契約書・敷金一覧整備 |
| 売却実務 | 価格検討と売買契約・決済 | 必要書類と日程管理 |
賃貸経営をやめたい二代目が後悔しない判断軸
まず、家族や共同相続人との間で考えを整理しておくことが、後悔しないための出発点になります。
誰が名義を持つのか、売却するかどうかの方針を誰が決めるのか、あらかじめ話し合っておくことが大切です。
売却代金の使い道についても、生活資金に充てるのか、老後資金や教育資金として確保するのかなど、目的を共有しておくとトラブルを防ぎやすくなります。
さらに、相続税や譲渡所得税の支払い時期も踏まえて、いつまでに結論を出すかおおまかな期限を決めておくと安心です。
次に、「今売る」のか「一定期間だけ保有する」のかを比較する際には、税負担と資産価値の変化の両面から検討することが重要です。
相続で取得したアパートを一定期間内に売却した場合、相続税の一部を取得費に加算できる特例があり、譲渡所得税の負担が軽くなる可能性があります。
一方で、保有を続ける場合には、将来の大規模修繕費や空室リスクをどの程度まで許容できるかを冷静に見極める必要があります。
このように、税制上の期限や建物の老朽化の進行を踏まえながら、複数の選択肢を数字と期間で比較しておくと、自分に合った判断がしやすくなります。
また、賃貸オーナーを続けたくない場合こそ、早めに相談し行動することで避けられる負担があります。
相続登記を放置すると、相続人の世代交代に伴い権利関係が複雑になり、その後の売却や担保設定に時間と費用がかかるおそれがあります。
さらに、アパートを空き家に近い状態で放置すれば、固定資産税等の負担だけが続く一方で、老朽化による安全面の問題や、将来の解体費用の増大といったリスクも高まります。
こうしたリスクを踏まえ、賃貸経営を続ける意思がない場合には、相続税の申告期限や建物の状態を意識しながら、早い段階で専門家に相談し、売却を含めた出口戦略を検討しておくことが大切です。
| 事前に話し合う内容 | 比較しておきたい視点 | 早めの行動で避けられる負担 |
|---|---|---|
| 名義人と意思決定者 | 税負担と手取り額 | 相続登記遅延による混乱 |
| 売却方針と時期 | 修繕費と老朽化リスク | 空き家状態の長期固定化 |
| 売却代金の使い道 | 保有期間と将来相続 | 解体費用や安全面の問題 |
まとめ
相続したアパートを無理に引き継ぐ必要はありませんが、相続税や固定資産税などの期限や負担は待ってくれません。
売却か保有かを冷静に比べ、空室や老朽化リスクを数字で確認することが大切です。
賃貸経営を続けたくないと感じた時点で、早めに専門家へ相談すれば、相続登記や売却手続きもスムーズに進められます。
当社では、現状整理から売却完了後の資金計画まで丁寧にサポートしますので、まずはお気軽にご相談ください。
この記事の執筆者
◇ 保有資格
宅地建物取引士
◇ キャリア:16年
枚方市を拠点に不動産オーナー様の資産価値向上を第一に考えたご提案を行っています。
これまでの取引実績は1,500件以上ございます!!
私自身も現場に立ち、売買・運用・保有の判断に数多く携わってきました。
その経験から数字だけでは測れない不安や迷いに寄り添うことの大切さを実感しています。
安心・誠実な情報提供と現実的な判断でオーナー様と伴奏します。
信頼を積み重ねることが、私たちの変わらぬ姿勢です。
まずはご相談からお待ちしております!!